「持ち家に住んでいる世帯と、賃貸住宅に住んでいる世帯では、収入にどのくらい違いがあるのだろう?」
住宅について考えていると、こんな疑問を持つことがあります。
総務省が2026年8月28日に公表した「令和6年全国家計構造調査」では、持ち家、民営借家、公営借家など、現在住んでいる住宅の種類ごとに1世帯当たりの年間収入額がまとめられています。
さらに興味深いのが、住宅ローン残高がある世帯と、ない世帯の年間収入も比較できることです。
今回は総務省の最新データをもとに、持ち家と賃貸の世帯収入にはどの程度の違いがあるのか、住宅ローンを抱える世帯の収入はどのくらいなのかを見ていきます。
なお、この記事で紹介する数字はあくまで各グループの平均です。
「持ち家だから収入が高い」「賃貸だから収入が低い」という因果関係を示すものではありません。
この点には十分注意しながら数字を見ていきましょう。
今回使用するのは総務省「令和6年全国家計構造調査」
今回参考にするのは、総務省統計局が実施した「令和6年全国家計構造調査」です。
全国家計構造調査は、家計の消費、所得、資産、負債などを総合的に把握するための基幹統計調査です。1959年以来5年ごとに実施されており、2024年の調査は14回目。全国から無作為に選ばれた約9万世帯を対象として実施されました。
今回取り上げるのは、その中の「所得に関する結果[所得資産集計]」の第3-17表です。
この表では、住宅ローン残高の有無や現在住んでいる住宅の所有関係などによって、1世帯当たりの年間収入額を比較できます。調査年月は2024年、結果は2026年8月28日に公表されています。
持ち家と賃貸では世帯年収に約137万円の差
まず、住宅ローンの有無を区別せず、総世帯の年間収入を比べてみましょう。
総務省の調査による1世帯当たり年間収入額は次のとおりです。
| 現在住んでいる住宅 | 1世帯当たり年間収入 |
|---|---|
| 全世帯平均 | 593.7万円 |
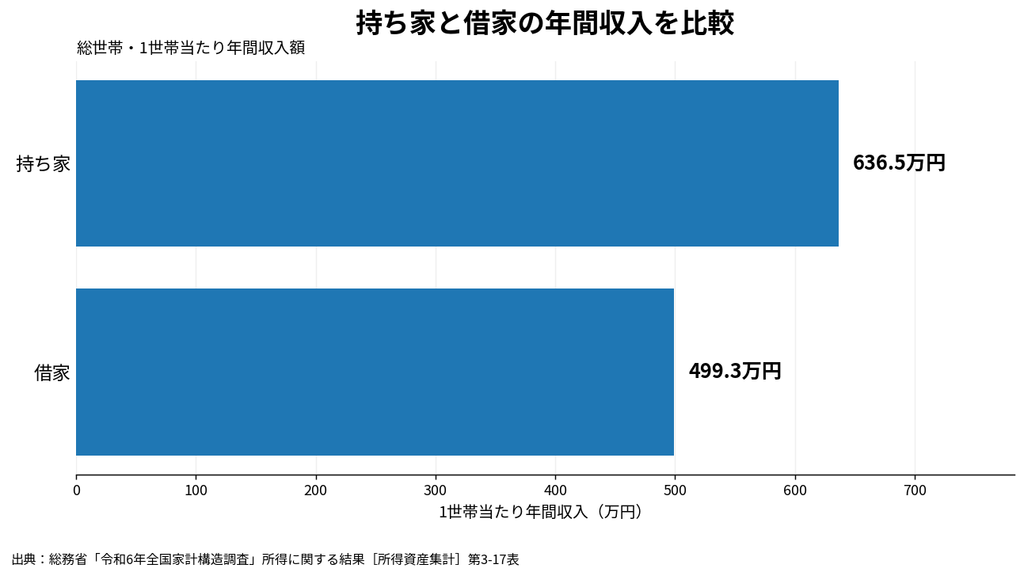
| 持ち家 | 636.5万円 |
| 借家 | 499.3万円 |
| 民営借家 | 502.8万円 |
| 公営借家 | 299.0万円 |
| UR・公社等借家 | 435.5万円 |
| 給与住宅 | 738.3万円 |
持ち家世帯の年間収入は平均636.5万円。
これに対して借家世帯は499.3万円です。
その差を計算すると、
636.5万円-499.3万円=137.2万円
となります。
年間収入の平均だけを見ると、持ち家世帯は借家世帯より約137万円高いという結果になりました。
ただし、この137万円という差だけを見て「持ち家の人のほうがお金持ち」と結論づけるのは早計です。
その理由が、次のデータを見ると分かります。


持ち家世帯と借家世帯では年齢が大きく違う
同じ第3-17表には、世帯主の平均年齢も掲載されています。
総世帯では、
持ち家:63.0歳
借家:44.7歳
民営借家:43.2歳
となっています。
持ち家と借家では、世帯主の平均年齢に18.3歳もの差があります。
また、平均世帯人員も、
持ち家:2.38人
借家:1.66人
となっています。
つまり持ち家と借家では、年齢だけでなく世帯の人数や家族構成なども違います。
そのため、年間収入の差をそのまま「住宅を所有しているかどうかによる差」と考えることはできません。
これは今回の統計を見るうえで、とても重要なポイントです。
住宅ローンがある世帯の年収は平均890.3万円
ここからが、今回の調査で特に興味深いところです。
総世帯を住宅ローン残高の有無で分けると、1世帯当たり年間収入は、
住宅ローン残高あり:890.3万円
住宅ローン残高なし:515.9万円
でした。第3-17表は、住宅ローン残高の有無と住宅の所有関係を組み合わせて年間収入を比較できる統計表となっています。
差額は、
890.3万円-515.9万円=374.4万円
です。
かなり大きな差があります。
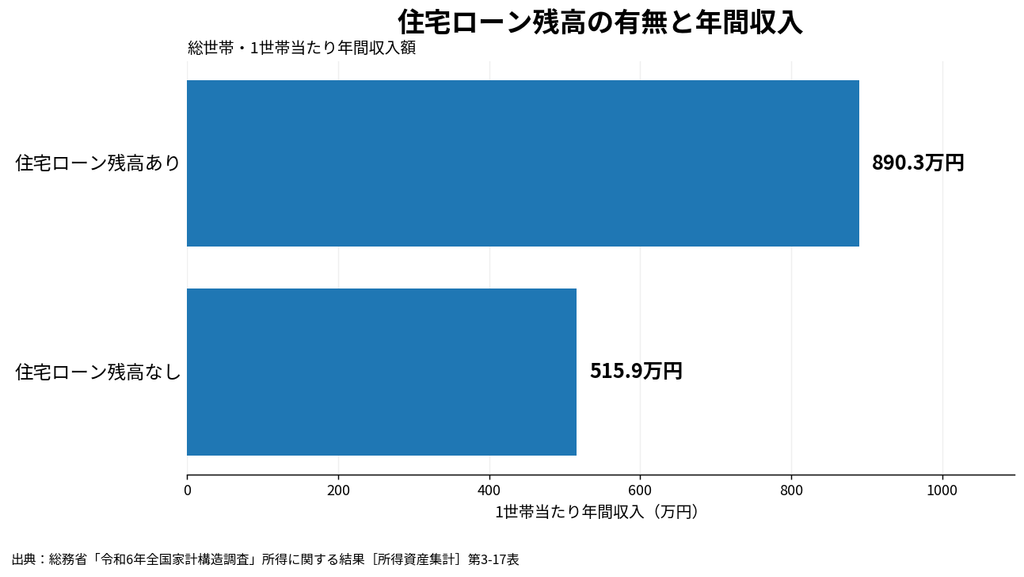
数字だけを見ると、「住宅ローンがある世帯のほうが圧倒的に収入が高い」という結果です。
しかし、ここでも注意が必要です。
「住宅ローンがあるから高収入」ではない
住宅ローン残高がある世帯の平均年収が890.3万円だったからといって、住宅ローンを組めば収入が増えるわけではありません。
むしろ逆の見方もできます。
住宅ローンを利用して住宅を購入するには、一定の収入や返済能力が求められます。
また、住宅を購入してローンを返済している時期は、世帯主や配偶者が現役で働いている時期と重なるケースも多いでしょう。
一方、住宅ローンを完済した高齢世帯などは「住宅ローン残高なし」に含まれます。
したがって、この数字から分かるのは、
「令和6年全国家計構造調査では、住宅ローン残高がある世帯の平均年間収入が、残高のない世帯より高かった」
という事実までです。
住宅ローンの有無が収入差の原因だと考えないことが大切です。
持ち家だけで比較しても大きな差がある
さらに「持ち家」に限定して住宅ローン残高の有無を比較してみます。
| 持ち家世帯 | 1世帯当たり年間収入 |
|---|---|
| 住宅ローン残高あり | 888.9万円 |
| 住宅ローン残高なし | 531.9万円 |
その差は357.0万円です。
同じ持ち家であっても、住宅ローンが残っている世帯と残っていない世帯では平均年間収入にかなり大きな違いが見られました。
ここでも、現役世代と高齢世代など世帯属性の違いが数字に影響している可能性を考える必要があります。
勤労者世帯だけを見るとどうなる?
そこで、働いている世帯を含む「勤労者世帯」に絞って数字を見てみると、また少し違った姿が見えてきます。
勤労者世帯の年間収入は、
全体:671.9万円
持ち家:768.0万円
借家:542.0万円
でした。
持ち家と借家の差は226.0万円です。
さらに住宅ローン残高がある勤労者世帯では、
全体:874.5万円
持ち家:873.5万円
借家:911.4万円
となっています。
興味深いことに、この区分では借家世帯の平均年間収入が持ち家世帯を上回っています。
これは「持ち家=高収入、賃貸=低収入」と単純には言えないことを示す一例でしょう。
住宅の所有形態だけを見るのではなく、年齢、働き方、世帯人数などを合わせて考える必要があります。
持ち家世帯は公的年金の収入も多い
収入の「中身」を見ても違いがあります。
全世帯平均の公的年金・恩給給付は、
持ち家:年間118.0万円
借家:年間26.7万円
でした。
この差には、先ほど確認した世帯主の平均年齢の違いが大きく関係していると考えられます。
持ち家世帯の世帯主は平均63.0歳なのに対し、借家世帯は44.7歳です。
持ち家世帯のほうが高齢者を含む割合が高いとみられるため、公的年金による収入も大きくなっています。
逆に「勤め先収入」だけを見ると、
持ち家:404.5万円
借家:410.2万円
と、ほとんど差がありません。
これは非常に興味深い数字です。
年間収入全体では持ち家世帯が大きく上回っていても、給与などの勤め先収入だけを見ると必ずしも同じ傾向にはなっていません。
持ち家と賃貸、どちらが得かはこの統計だけでは決められない
今回の統計を見ると、
持ち家世帯:636.5万円
借家世帯:499.3万円
と年間収入には約137万円の差がありました。
さらに住宅ローン残高がある世帯の年間収入は890.3万円と、残高がない世帯の515.9万円を大きく上回っています。
しかし、これだけで「持ち家のほうが得」「賃貸のほうが不利」と判断することはできません。
住宅には収入以外にも、さまざまな費用があります。
持ち家であれば住宅ローンのほか、固定資産税、修繕費、マンションなら管理費や修繕積立金などが必要になります。
一方、賃貸住宅では家賃を支払い続ける必要がありますが、転居しやすく、大規模な修繕費を直接負担する必要がないといった特徴があります。
特に50代以降は、収入だけではなく、退職後の住宅費や年金、貯蓄、住み替えの可能性なども含めて考えることが重要でしょう。
関連記事:「老後は持ち家と賃貸どちらがいい?」では、老後の住まいという視点から、それぞれのメリット・デメリットを詳しく解説しています。 ↓

住宅ローンは「借りられる額」だけで考えない
今回の調査では、住宅ローン残高がある世帯の年間収入が高いことが分かりました。
しかし住宅ローンで重要なのは、「いくら借りられるか」だけではありません。
返済期間が長ければ、その間に収入や家族構成が変わる可能性があります。
特に50代以降に住宅を購入する場合は、定年後まで返済が続くのか、年金生活になった後も無理なく返済できるのかなどを考えておく必要があります。
また、金利が変われば返済負担が増える場合もあります。
関連記事:住宅ローン金利の上昇が家計に与える影響については、「住宅ローン金利上昇への対策」の記事でも紹介しています。 ↓
まとめ|持ち家と賃貸の年収差から見えてくるもの
総務省「令和6年全国家計構造調査」を見ると、持ち家世帯と借家世帯では年間収入に大きな違いがありました。
持ち家世帯は636.5万円、借家世帯は499.3万円で、その差は約137万円。
さらに住宅ローン残高がある世帯の年間収入は890.3万円、残高がない世帯は515.9万円で、約374万円の差がありました。
一方で、持ち家世帯と借家世帯では世帯主の平均年齢が大きく異なり、世帯人数や就業状況などにも違いがあります。
そのため、
「持ち家だから年収が高い」
「住宅ローンがあるから収入が多い」
と考えるのではなく、それぞれ異なる特徴を持つ世帯を比較した結果として、このような差が表れていると見るのが適切でしょう。
今回の統計で私が特に興味深いと感じたのは、年間収入では持ち家世帯が借家世帯を大きく上回る一方、勤め先収入だけなら持ち家404.5万円、借家410.2万円とほとんど差がなかったことです。
数字を一つだけ見るのではなく、その内訳や世帯の年齢まで確認すると、日本の住宅事情が少し違った角度から見えてきます。
今後、家を買うか賃貸で暮らし続けるかを考える際にも、「平均年収がどちらが高いか」だけではなく、自分自身の収入、年齢、貯蓄、住宅費、そして老後の生活まで含めて判断することが大切です。
出典: 総務省統計局「令和6年全国家計構造調査」、e-Stat「所得に関する結果[所得資産集計]第3-17表」。同調査は2024年10~11月に実施され、所得に関する結果は2026年8月28日に公表されました。

コメント