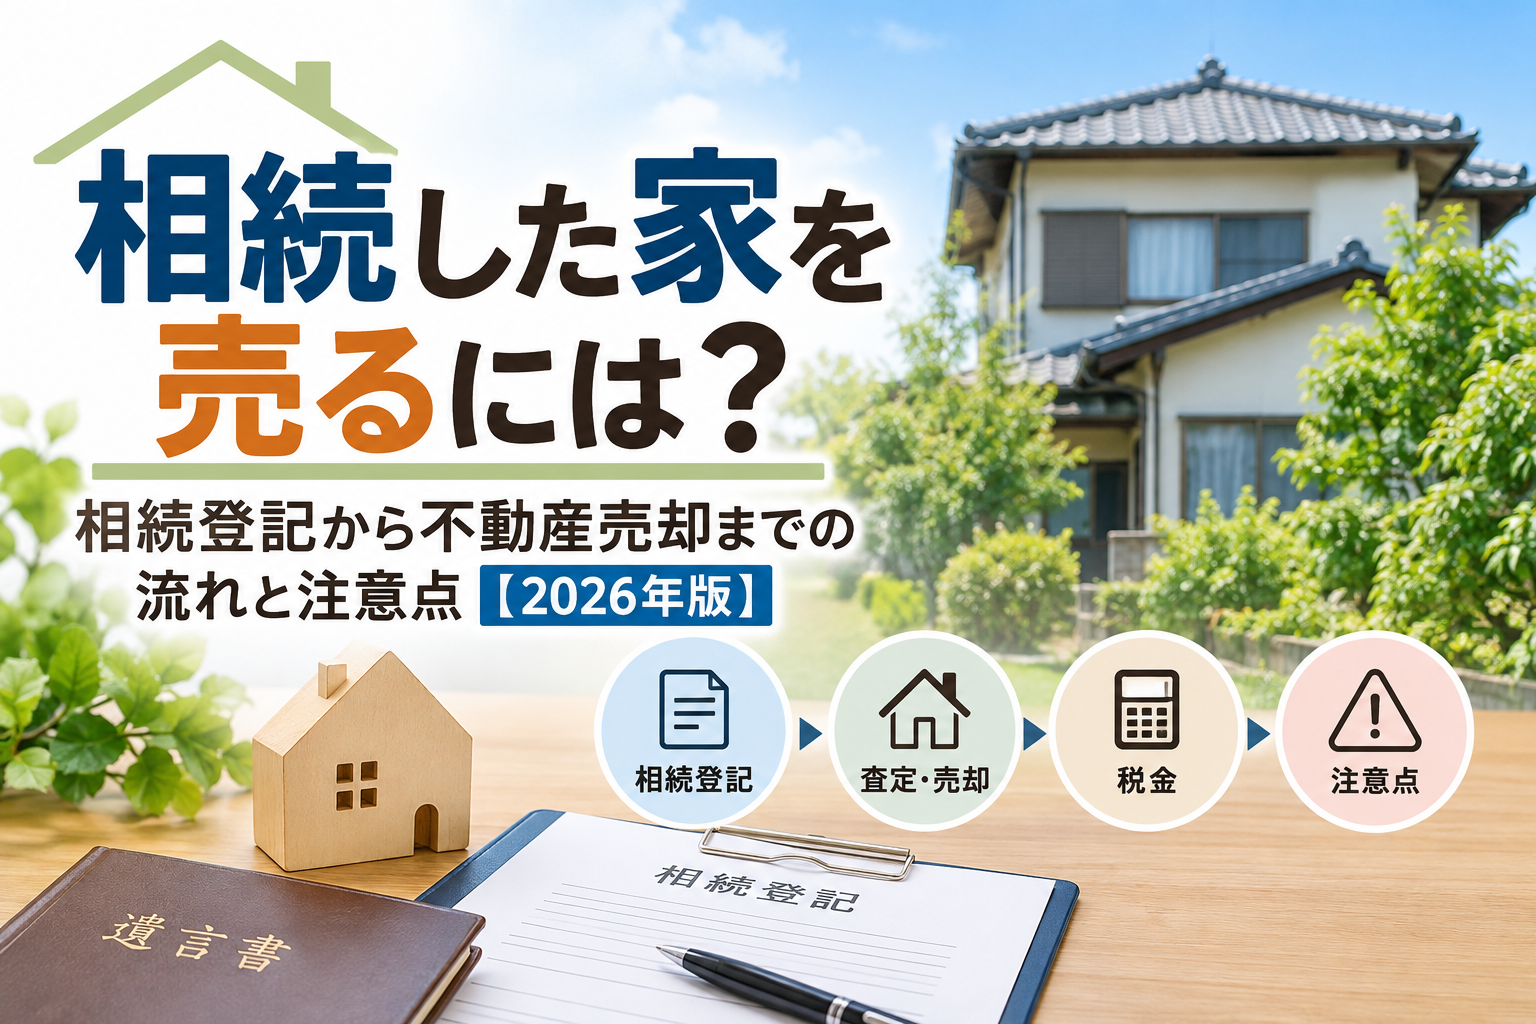
親が亡くなり、実家や土地を相続することになった。
しかし、自分が住む予定がなければ、
「相続した家はそのまま売れるの?」
「相続登記をしていないけれど大丈夫?」
「兄弟で相続した場合はどうすればいい?」
「売却したら税金はいくらかかる?」
など、分からないことも多いのではないでしょうか。
相続した不動産の売却は、通常のマイホーム売却とは少し流れが異なります。
特に注意したいのが相続登記・遺産分割・税金です。
2024年4月1日から相続登記が義務化され、2024年4月1日より前に発生した相続も対象になっています。正当な理由なく義務に違反すると、10万円以下の過料が科される可能性があります。
この記事では、相続した家を売るときの基本的な流れから、相続登記、売却方法、税金、注意点まで、2026年時点の制度をもとにわかりやすく解説します。
- 相続した家を売るまでの大まかな流れ
- 1.まず遺言書と相続人を確認する
- 2.相続した財産を確認する
- 3.必要に応じて遺産分割協議を行う
- 4.相続した家を売るには相続登記が必要
- 2024年4月以前の相続も対象
- 相続人申告登記という制度もある
- 5.不動産会社に査定を依頼する
- 6.「仲介」と「買取」の違いを知っておく
相続した家を売るまでの大まかな流れ
相続した家を売却する場合、一般的には次のような流れで進めます。
- 遺言書の有無や相続人を確認する
- 相続財産を確認する
- 必要に応じて遺産分割協議を行う
- 相続登記を行う
- 不動産会社に査定を依頼する
- 仲介・買取など売却方法を決める
- 売却活動を行う
- 売買契約を締結する
- 決済・引き渡しを行う
- 必要に応じて確定申告を行う
「家を相続したから、すぐ不動産会社に売ってもらえばいい」というほど単純ではありません。
まずは誰がその不動産を相続するのかを明確にすることが重要です。
1.まず遺言書と相続人を確認する
相続が発生したら、最初に確認したいのが遺言書の有無と相続人です。
遺言書がある場合、その内容によって不動産を取得する人が決まることがあります。
遺言書がない場合などは、戸籍などを確認して法定相続人を確定させ、複数の相続人がいる場合には遺産分割について話し合うことになります。
たとえば、父親が亡くなり、
- 母
- 長男
- 次男
が相続人となっているケースで、「実家は長男が相続する」と決めたのであれば、その内容を踏まえて相続登記を進めます。
相続人が複数いる場合は、後々のトラブルを避けるためにも、不動産を誰が取得するのかを明確にしておくことが大切です。
2.相続した財産を確認する
相続では、不動産だけを見ればいいわけではありません。
預貯金や有価証券などのプラスの財産だけでなく、借入金などの債務が残っている可能性もあります。
また、不動産についても、
- 土地・建物の登記内容
- 固定資産税評価額
- 住宅ローンや抵当権の有無
- 土地の境界
- 共有者の有無
- 賃貸中か空き家か
などを確認しておきましょう。
何年も前から実家を離れている場合、親がどのような不動産を所有していたのか、家族でも正確に把握していないことがあります。
売却を急ぐ前に、まず財産全体を整理することが重要です。
3.必要に応じて遺産分割協議を行う
遺言書などによって取得者が決まっていない場合、相続人が複数いれば、誰がどの財産を相続するのか話し合う「遺産分割協議」が必要になることがあります。
ここで注意したいのが、不動産を共有名義にすることです。
たとえば兄弟2人で実家を2分の1ずつ相続すると、その後に家全体を売却する場合には原則として共有者全員の合意が必要になります。
「とりあえず兄弟で共有しておこう」と安易に決めると、将来、
「兄は売りたいけれど弟は残したい」
というように意見が分かれることもあります。
今後その家を誰かが使用するのか、それとも売却するのかまで考えたうえで遺産分割を検討することが大切です。
4.相続した家を売るには相続登記が必要
不動産を相続したときに非常に重要なのが相続登記です。
相続登記とは、亡くなった人の名義になっている土地や建物を、相続した人の名義へ変更する手続きです。
2024年4月1日から相続登記は義務化されています。
相続によって不動産を取得した相続人は、原則として不動産を相続で取得したことを知った日から3年以内に相続登記を申請する必要があります。
正当な理由なく申請を怠った場合には、10万円以下の過料が科される可能性があります。
また、遺産分割協議によって不動産を取得することが決まった場合は、遺産分割協議が成立した日から3年以内に相続登記を申請する必要があります。
2024年4月以前の相続も対象
注意したいのが、義務化以前に相続した不動産です。
2024年4月1日より前に相続した不動産についても、相続登記をしていなければ義務化の対象です。
以前から相続したことを知っていた不動産の場合、原則として2027年3月31日までに相続登記を行う必要があります。
「父が亡くなったのは10年以上前だから関係ない」とは限りません。
長期間、亡くなった親名義のままになっている実家がある方は、一度登記の状況を確認しておいた方がよいでしょう。 法務省「相続登記の申請義務化に関する概要資料」↗
相続登記だけでなく、不動産所有者の住所や氏名が変わった場合の変更登記も2026年4月から義務化されています。期限や自分で手続きする方法については、こちらの記事で詳しく解説しています。 ↓

相続人申告登記という制度もある
遺産分割協議がまとまらないなどの理由から、期限内に相続登記を行うことが難しい場合には「相続人申告登記」という制度もあります。
ただし、相続人申告登記をしただけでは不動産の権利関係を確定するものではないため、その不動産を売却するときには別途相続登記が必要です。 法務省「相続人申告登記について」↗
5.不動産会社に査定を依頼する
相続関係と登記の見通しが立ったら、不動産会社に査定を依頼します。
査定では、
- 土地・建物の状態
- 築年数
- 立地
- 接道状況
- 周辺の取引事例
- 土地の形状
- 建物の劣化状況
などから売却価格の目安を調べてもらいます。
ここで覚えておきたいのが、査定価格=実際に売れる価格ではないということです。
査定額だけで不動産会社を決めるのではなく、「なぜこの査定額になったのか」という根拠も確認しましょう。
こちらの記事では不動産査定とは、どのようなものなのか? を詳しく解説しています。 ↓
6.「仲介」と「買取」の違いを知っておく
相続した不動産を売る方法には、大きく分けて「仲介」と「買取」があります。
仲介
不動産会社に買主を探してもらう方法です。
市場価格に近い価格で売却できる可能性がありますが、買主が見つかるまで時間がかかる場合があります。
買取
不動産会社などに直接買い取ってもらう方法です。
一般的には仲介より売却価格が低くなる傾向がありますが、買主を探す期間を短縮しやすいのが特徴です。
たとえば、
- 遠方にある実家を早めに処分したい
- 長期間空き家のままになっている
- 建物が古く、一般の買主が見つかるか心配
といった場合には、買取も選択肢になります。
一方で、時間に余裕があり、できるだけ市場価格に近い価格で売却したい場合は仲介を検討することになります。
どちらが適しているかは、不動産の状態や売却を希望する時期によって異なります。
相続した実家を売りに出しても、築年数や立地、建物の状態などによって、なかなか買い手が見つからないこともあります。空き家が売れない原因や、仲介・買取などの対処法については、こちらの記事で詳しく解説しています。 ↓
7.売買契約から引き渡しへ
仲介で買主が決まったら、売却条件を確認して売買契約を締結します。
契約時には、
- 売買価格
- 手付金
- 引き渡し日
- 契約不適合責任
- 境界
- 建物や設備の状態
などを確認します。
相続した実家の場合、自分自身が長年住んでいなかったため、
「雨漏りしていたことを知らなかった」
「設備の故障を把握していなかった」
ということもあります。
分からないことまで断定せず、把握している範囲の情報を不動産会社へ正確に伝えることが大切です。
その後、残代金の受領や所有権移転などを行い、不動産を買主へ引き渡します。
相続した家の売却では税金にも注意
相続した家を売却して利益が出た場合、譲渡所得に対して所得税や住民税などがかかることがあります。
基本的な譲渡所得は、
売却価格 −(取得費+譲渡費用)− 特別控除
という考え方で計算します。
ここで相続不動産ならではの注意点があります。
親が購入したときの取得費を引き継ぐ
相続したからといって、相続時の不動産価格がそのまま取得費になるわけではありません。
原則として、亡くなった人がその土地や建物を取得したときの取得費を引き継ぎます。
建物の場合は、取得価格から減価償却費相当額を差し引いた金額が取得費の基礎になります。
また、取得時期についても被相続人の取得時期を引き継ぎます。
古い実家の場合、
「親がいくらで買ったのか分からない」
ということもあるでしょう。
取得費が分からない場合などには、売却金額の5%を概算取得費として計算できる制度があります。
ただし、取得費が小さくなると譲渡所得が大きくなる可能性があります。
昔の売買契約書や領収書などが残っていないか、売却前に確認してみましょう。
相続した実家には「3,000万円特別控除」が使える場合がある
相続した実家を売却するときにぜひ確認したいのが、いわゆる相続空き家の3,000万円特別控除です。
被相続人が相続開始の直前に一人で居住していた家屋やその敷地等を、相続開始の日から3年を経過する日の属する年の12月31日までに売却し、かつ2027年12月31日までに売却した場合、一定の要件を満たせば譲渡所得から最高3,000万円を控除できる可能性があります。
なお、対象となる家屋・敷地を取得した相続人が3人以上の場合は、1人あたり最高2,000万円です。
ただし、
「相続した空き家なら、どんな家でも3,000万円控除できる」
という制度ではありません。
建築時期や使用状況、売却時期、売却価格など複数の要件があります。
また、家屋を取り壊したうえで土地のみを売却する場合にも適用できることがありますが、取り壊し後の登記や申請期限など、追加の要件があります。
該当する可能性がある場合は、不動産会社だけでなく税務署や税理士などにも確認することをおすすめします。
相続税を払った人は「取得費加算の特例」も確認
相続税を納めた人が相続した不動産を一定期間内に売却した場合、納めた相続税のうち一定額を譲渡所得を計算するときの取得費に加算できる場合があります。
これを相続財産を譲渡した場合の取得費の特例といいます。
対象となるには、相続や遺贈で財産を取得して相続税が課税されていることなどの要件があり、売却期限についても定められています。
具体的には、相続開始の翌日から、相続税の申告期限の翌日以後3年を経過する日までに売却する必要があります。
相続税の申告・納税自体にも期限があり、原則として被相続人が死亡したことを知った日の翌日から10か月以内です。
相続直後は手続きが重なるため、期限を整理しておくことが大切です。
特例を使う場合も確定申告が必要
3,000万円特別控除や取得費加算の特例を利用する場合には、原則として確定申告が必要です。
「売却して利益が出なかったから確定申告は不要」とは限らないため、控除や特例の適用を検討するときは、売却後早めに税理士や税務署へ相談することをおすすめします。
相続した家を放置するのはおすすめできない
「いつか売ればいいから、とりあえずそのままにしておこう」と考えることもあるでしょう。
しかし、空き家を所有している間にも、
- 固定資産税などの負担
- 草刈りや除雪などの管理
- 建物の老朽化
- 雨漏り
- 害虫・害獣
- 不法侵入
- 倒壊などによる近隣への影響
といった問題が生じる可能性があります。
時間が経過すれば建物の状態が悪化し、売却時に修繕や解体を検討しなければならなくなることもあります。
自分や家族が今後使用する予定がないのであれば、売る・貸す・維持するなど、今後どうするのかを早めに考えることが大切です。
相続不動産の売却が難しい理由
通常の不動産売却なら、
「査定を依頼する→売りに出す→買主へ引き渡す」
という流れをイメージしやすいでしょう。
ところが相続不動産の場合は、
相続人の確認 → 遺産分割 → 相続登記 → 不動産査定 → 売却 → 税金
と複数の手続きが関係します。
さらに、
- 相続登記を何年もしていない
- 兄弟との遺産分割が終わっていない
- 親が購入したときの資料が見つからない
- 遠方にある実家なので何度も現地へ行けない
といったケースもあります。
そのため、相続不動産の売却では、単に不動産を売るだけでなく、相続手続きも含めて全体を整理することが重要になります。
東京都・埼玉県で相続した不動産の売却に困ったら
※ここからはPRを含みます。
東京都・埼玉県に相続した家や土地があり、
「何から始めればいいのか分からない」
「相続登記がまだ終わっていない」
「何年も実家を空き家のままにしている」
「相続手続きと売却を別々に相談するのが大変」
という方は、相続不動産の売却を専門的に扱う会社へ相談する方法もあります。
ハックベリーズ不動産では、相続した不動産の売却について、相続開始から売却まで一括して相談できます。
対応エリアは東京都・埼玉県です。
相続不動産では司法書士や税理士などの専門家への相談が必要になるケースがありますが、ハックベリーズ不動産では専門家との連携にも対応しています。
また、不動産の売却方法についても「仲介」だけでなく「買取」に対応しているため、不動産の状態や売却を希望する時期などに合わせて相談できます。
相続手続きからまとめて相談したい人向けの「おまかせプラン」と、必要な部分を選んで相談する「えらべるプラン」が用意されています。
土日祝や早朝・夜間の相談についても、事前予約によって対応可能です。オンライン・出張面談にも対応しています。
【広告】東京都・埼玉県で相続不動産の売却について相談する


※対応時間・方法については予約状況などにより異なる場合があります。詳細は公式サービスページでご確認ください。
相続した家を売るときの注意点
最後に、相続不動産を売却するときに特に注意したいポイントを整理します。
査定価格だけで判断しない
高い査定価格を提示されたからといって、その価格で必ず売れるわけではありません。
査定額の根拠や周辺の成約事例なども確認しましょう。
相続人同士で売却方針を確認する
共有不動産の場合、一人だけで勝手に家全体を売却することはできません。
売却価格や売却時期について、できるだけ事前に相続人間で話し合っておきましょう。
税金の特例には期限がある
相続空き家の3,000万円特別控除や相続税の取得費加算などには、それぞれ要件や期限があります。
「売った後で制度を知った」とならないよう、売却前に確認することが重要です。
古い家ほど資料を探しておく
親が購入したときの売買契約書などが残っている場合は、大切に保管しておきましょう。
相続した土地・建物の取得費は、原則として被相続人の取得費を引き継ぎます。
まとめ|相続した家は「登記・売却・税金」をまとめて考えよう
相続した家を売る場合、通常の不動産売却とは違い、相続に関する手続きが加わります。
まず確認したいのは、
- 遺言書・相続人を確認する
- 相続財産を整理する
- 必要に応じて遺産分割協議を行う
- 相続登記を行う
- 不動産会社へ査定を依頼する
- 仲介・買取など売却方法を決める
- 売却後の税金や特例を確認する
という流れです。
特に2024年4月から相続登記が義務化され、以前に相続した不動産も対象になっています。2024年4月1日より前から相続したことを知っていた不動産については、原則として2027年3月31日が一つの重要な期限になります。
相続した実家は、思い出のある大切な財産でもあります。
だからこそ、「早く処分しなければ」と焦る必要はありません。
一方で、何年も何もせず放置すると、相続関係がさらに複雑になったり、建物の管理負担が増えたりすることもあります。
まずは現在の登記や相続人、不動産の状態を確認することから始めてみましょう。
そして自分たちだけで手続きを進めることが難しい場合には、司法書士・税理士・不動産会社など、必要に応じて専門家の力を借りることも大切です。
※本記事は2026年10月時点の制度・公表情報をもとに一般的な内容を解説したものです。個別の相続・登記・税務については、法務局、税務署、司法書士、税理士、弁護士などの専門家へご確認ください。
コメント