「神奈川県と北海道では、貯蓄額にどれくらいの差があるのだろう?」
「福岡県は都市部が発展しているけれど、家計の金融資産は多いのだろうか?」
「貯蓄が多い地域ほど、暮らしにも余裕があるのだろうか?」
住む場所を考えるとき、家賃や住宅価格、仕事、交通の便利さなどを比較することはあっても、その地域の世帯がどれくらいの金融資産を持っているのかまで調べる機会は少ないかもしれません。
しかし、地域ごとの金融資産を比較すると、所得や住宅事情、生活費だけでは見えてこない家計の特徴が浮かび上がってきます。
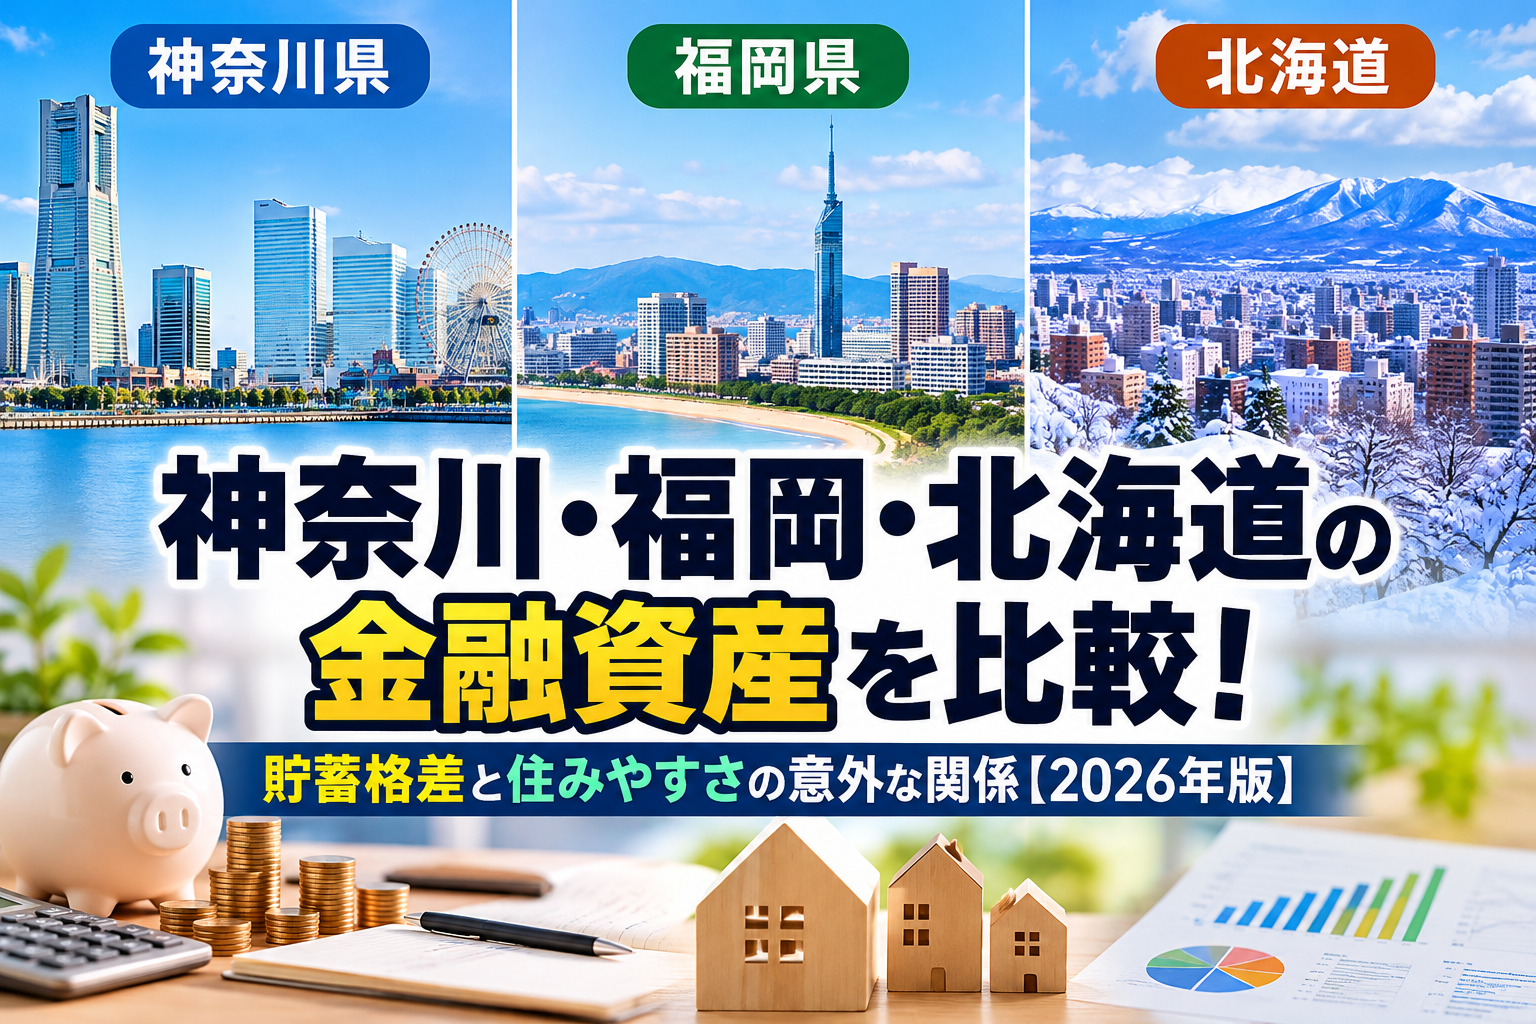
今回注目するのは、神奈川県・福岡県・北海道の3地域です。
横浜市を中心に首都圏の住宅地が広がる神奈川県。福岡市や北九州市などの都市機能を持つ福岡県。そして、札幌市を中心に都市生活と自然環境が共存する北海道。
それぞれに異なる魅力がありますが、金融資産には大きな差があります。
総務省の「令和6年(2024年)全国家計構造調査」によると、1世帯当たりの金融資産残高は、神奈川県が約1,845万円、福岡県が約1,194万円、北海道が約978万円となっています。
神奈川県と北海道の差は、約866万円です。
ただし、ここで注意したいことがあります。
金融資産の平均額が高いからといって、その地域に住む人が必ずしも経済的に豊かだとは限りません。
住宅ローンなどの負債もあれば、家族構成や年齢、生活費も違うからです。
今回は、総務省の統計をもとに、3地域の金融資産と金融負債を比較しながら、住まいや生活費との関係について考えていきます。
※この記事は2026年に公表されている統計資料をもとに作成しています。金融資産の比較には2024年調査の都道府県別データを使用しており、2026年現在の預貯金残高を直接示したものではありません。また、横浜市・福岡市・札幌市の市別データではありません。
- 1. 神奈川・福岡・北海道の金融資産はいくら?3地域を比較
- 2. 金融資産だけではわからない!金融負債も比較してみよう
- 3. 神奈川県はなぜ金融資産が多いのか?
- 4. 福岡県の金融資産は約1,194万円|都市の発展と家計の豊かさは別問題
- 5. 北海道の金融資産は約978万円|貯蓄が少ないと暮らしも厳しい?
- 6. 生活費を比較すると何が見えてくる?金融資産だけではわからない家計の現実
- 7. 住居費が安ければ貯蓄は増える?家賃と金融資産の関係
- 8. 金融資産が多い地域ほど「住みやすい」とは限らない
- 9. 50代から住む場所を考えるなら、金融資産より大切なこともある
- 10. よくある質問
- まとめ|貯蓄格差の数字だけで、暮らしの豊かさは決められない
- 参考資料・外部リンク
1. 神奈川・福岡・北海道の金融資産はいくら?3地域を比較
まずは、今回の記事の中心となる金融資産のデータを確認しましょう。
総務省の「令和6年全国家計構造調査」第7-83表には、都道府県別の金融資産残高や金融負債残高が掲載されています。 総務省「令和6年全国家計構造調査 統計表検索」↗
1世帯当たりの金融資産残高
| 地域 | 金融資産残高 |
|---|---|
| 神奈川県 | 1,844.5万円 |
| 福岡県 | 1,194.3万円 |
| 北海道 | 978.3万円 |
| 全国平均 | 1,536.8万円 |
出典:総務省「令和6年全国家計構造調査」第7-83表。総世帯、1世帯当たり。
3地域の中で最も多いのは神奈川県です。
全国平均の1,536.8万円も上回っています。
一方、福岡県と北海道は全国平均を下回っており、神奈川県との差が目立ちます。
神奈川県と北海道では約866万円の差
神奈川県の1,844.5万円から北海道の978.3万円を差し引くと、866.2万円になります。
これは決して小さな差ではありません。
神奈川県の平均金融資産は、北海道のおよそ1.89倍に相当します。
また、福岡県と北海道の差は216万円です。
同じ日本国内でも、地域によって家計が保有する金融資産に大きな違いがあることがわかります。
ただし、ここでいう金融資産は、現金や預貯金だけではありません。
株式や投資信託、生命保険など、調査上の金融資産に含まれるものも対象となります。
また、平均額は資産を多く持つ世帯の影響を受けるため、地域の一般的な世帯が必ずこの金額を持っているという意味ではありません。
「神奈川県民なら誰でも1,800万円以上の貯蓄がある」という解釈は誤りです。
金融資産の平均値を見るときには、こうした点にも注意する必要があります。
2. 金融資産だけではわからない!金融負債も比較してみよう
金融資産が多い地域は、それだけ家計に余裕があるのでしょうか。
ここで見逃せないのが、住宅ローンなどの金融負債です。
住宅を購入する際、多くの世帯が住宅ローンを利用します。
そのため、金融資産が多い地域でも、同時に多額の負債を抱えている可能性があります。
① 1世帯当たりの金融負債残高
| 地域 | 金融負債残高 |
|---|---|
| 神奈川県 | 582.2万円 |
| 福岡県 | 444.5万円 |
| 北海道 | 300.8万円 |
| 全国平均 | 474.6万円 |
出典:総務省「令和6年全国家計構造調査」第7-83表。総世帯、1世帯当たり。
金融資産が最も多かった神奈川県は、金融負債も3地域の中で最も多くなっています。
これは興味深い結果です。
神奈川県では、横浜市や川崎市など首都圏の住宅市場と関係の深い地域が多く、住宅取得に必要な資金が大きくなりやすいという事情があります。
もっとも、この統計だけで金融負債の差が住宅価格によって生じたと断定することはできません。
世帯主の年齢や持ち家率、住宅ローンの利用状況なども関係するためです。
② 金融資産から金融負債を差し引くと?
ここで、金融資産残高から金融負債残高を差し引いてみましょう。
| 地域 | 金融資産 | 金融負債 | 差額 |
|---|---|---|---|
| 神奈川県 | 1,844.5万円 | 582.2万円 | 1,262.3万円 |
| 福岡県 | 1,194.3万円 | 444.5万円 | 749.8万円 |
| 北海道 | 978.3万円 | 300.8万円 | 677.5万円 |
| 全国平均 | 1,536.8万円 | 474.6万円 | 1,062.2万円 |
※差額は各平均残高を単純に差し引いたものです。土地・住宅などの実物資産は含みません。
神奈川県は負債も多いものの、金融資産から負債を差し引いた金額でも3地域の中で最も高くなっています。
一方、福岡県と北海道の差は、金融資産残高だけで比較した場合よりも小さくなります。
金融資産だけを見ると福岡県が北海道を216万円上回っていますが、負債を差し引いた差額では72.3万円となります。
この違いは重要です。
家計の資産状況を考える際には、金融資産の多さだけでなく、負債とのバランスも確認する必要があるのです。
なお、住宅ローンを抱えている世帯には、その一方で住宅という資産があります。
そのため、金融資産から金融負債を差し引いた数字だけで、世帯全体の純資産や豊かさを判断することもできません。
3. 神奈川県はなぜ金融資産が多いのか?
神奈川県は、東京都に隣接する首都圏の主要な住宅地を抱える県です。
横浜市や川崎市、相模原市をはじめ、東京都心へ通勤できる地域が広く分布しています。
こうした地域には、さまざまな職業や所得水準の世帯が暮らしています。
金融資産が多い背景を考える際には、次のような要素が関係している可能性があります。
① 首都圏の雇用・所得環境
東京都心への通勤圏であることは、神奈川県の大きな特徴です。
企業の本社や専門職など、幅広い雇用機会にアクセスできる地域があることは、家計の所得形成にも関係すると考えられます。
ただし、所得が高ければ必ず貯蓄が増えるわけではありません。
住宅費や教育費などの支出が大きければ、手元に残るお金は少なくなります。
② 住宅取得にかかる負担
神奈川県では、住宅を購入する地域によって価格に大きな差があります。
横浜市中心部や東京都に近いエリアと、県西部などでは、住宅市場の事情も異なります。
住宅価格の高い地域で住宅ローンを組めば、毎月の返済負担が家計に影響します。
一方、長年住み続けて住宅ローンを完済した世帯では、住宅費の負担が比較的小さくなっている場合もあります。
つまり、同じ神奈川県でも、住宅を購入した時期や居住地域、世帯の年齢によって家計の状況は大きく異なります。
③ 平均値だけで判断しないことが大切
神奈川県の平均金融資産は高いものの、県内のすべての世帯が同じように豊かなわけではありません。
高額の金融資産を持つ世帯が平均値を押し上げている可能性もあります。
実際の家計を考えるうえでは、平均値に加えて中央値や資産階級別の分布も重要になります。
金融資産の平均額は、その地域の特徴を知るための一つの指標と考えるのが適切でしょう。
4. 福岡県の金融資産は約1,194万円|都市の発展と家計の豊かさは別問題
福岡県の金融資産残高は、1世帯当たり1,194.3万円でした。
神奈川県との差は650.2万円です。
福岡県といえば、福岡市や北九州市を中心に、商業や交通、サービス産業などの都市機能が集積しています。
特に福岡市は、九州の主要都市として広く知られています。
しかし、都市が発展していることと、住民の金融資産が多いことは、必ずしも同じではありません。
① 都市の利便性と貯蓄額は一致するとは限らない
買い物の便利さ、交通アクセス、飲食店の充実などは、住みやすさを考えるうえで重要です。
しかし、それらは金融資産の平均額とは別の指標です。
所得水準や世帯の年齢構成、住宅取得の状況などによって、金融資産には差が生じます。
福岡県の金融資産が神奈川県より少ないからといって、福岡県の暮らしが劣っているわけではありません。
むしろ、生活費や住居費を含めて考えることで、別の魅力が見えてくる可能性があります。
② 福岡県の金融負債にも注目
福岡県の金融負債は444.5万円です。
北海道より多く、神奈川県より少ない水準となっています。
金融資産から金融負債を差し引くと749.8万円です。
この数字からわかるのは、金融資産と負債の両方を比較することで、単純な貯蓄額ランキングとは違う見方ができるということです。
ただし、福岡県内でも福岡市と北九州市、その他の市町村では生活環境が異なります。
今回の都道府県平均を、そのまま福岡市民の家計状況として扱うことはできません。
マンション価格の高騰が続くなか、ついに「高すぎて買えない」という状況が販売戸数にも表れ始めているようです。こちらの記事「マンション価格は上がりすぎ?九州で新築販売戸数が過去10年最低水準に」では、その背景にあるとみられるものを詳しく解説しています。 ↓

5. 北海道の金融資産は約978万円|貯蓄が少ないと暮らしも厳しい?
北海道の金融資産残高は、1世帯当たり978.3万円でした。
今回比較する3地域の中では、最も低い金額です。
全国平均の1,536.8万円と比較しても、558.5万円の差があります。
この数字だけを見ると、北海道の家計は経済的に厳しいのではないかと感じる方もいるかもしれません。
しかし、ここでも金融資産だけで判断することはできません。
① 北海道の金融負債は3地域で最も少ない
北海道の金融負債残高は300.8万円です。
神奈川県の582.2万円と比べると、281.4万円少なくなっています。
金融資産から金融負債を差し引いた金額は677.5万円です。
福岡県との差は72.3万円まで縮まります。
もちろん、これは北海道の家計に余裕があると証明するものではありません。
しかし、金融資産が少ない地域でも、負債の状況を合わせて見ることで、評価が変わることは確かです。
② 北海道ならではの生活費も考えたい
北海道の暮らしを考えるうえで、忘れてはならないのが冬の生活費です。
地域や住宅設備によって異なりますが、冬には暖房費がかかり、積雪の多い地域では除雪や冬用設備の維持費なども必要になります。
また、札幌市のように公共交通機関が比較的充実した都市と、自動車が生活に欠かせない地域とでは、交通費の負担も変わります。
一方、住む地域や住宅の種類によっては、首都圏より住居費を抑えられる可能性もあります。
ただし、住宅費が安いことだけを理由に、北海道の暮らし全体が安いとは言い切れません。
住居費・光熱費・交通費を合わせて考えることが重要です。
6. 生活費を比較すると何が見えてくる?金融資産だけではわからない家計の現実
ここまで金融資産と金融負債を比較してきました。
しかし、実際に暮らす場所を考えるなら、毎月の生活費も欠かせません。
総務省の「令和6年全国家計構造調査」には、都道府県別の消費支出を比較できる家計収支の統計表もあります。
その中では、食料費、住居費、光熱・水道費などが集計されています。
① 生活費を考えるときの主な項目
| 比較項目 | 確認したいこと |
|---|---|
| 食料費 | 毎月の食費はどの程度か |
| 住居費 | 家賃などの負担はどの程度か |
| 光熱・水道費 | 電気・ガス・水道などの支出 |
| 交通・通信費 | 自動車や公共交通、通信の負担 |
| 消費支出全体 | 家計の毎月の支出水準 |
なお、統計上の住居費には注意が必要です。
持ち家世帯が住宅ローンの元本を返済している場合、その返済額は通常の消費支出としての住居費にそのまま含まれるものではありません。
したがって、住居費の平均額が低い地域でも、住宅ローンの負担まで軽いとは限らないのです。
② 北海道の消費支出は月約22.6万円
北海道が公表している2024年全国家計構造調査の総世帯の結果では、1世帯当たり1か月間の消費支出は226,386円です。
主な内訳は次のようになっています。
| 支出項目 | 北海道・月平均 |
|---|---|
| 消費支出 | 226,386円 |
| 食料 | 64,553円 |
| 住居 | 21,299円 |
| 光熱・水道 | 21,507円 |
出典:令和6年全国家計構造調査、総世帯。北海道の公表値。
全国の消費支出は251,242円ですから、北海道は全国平均より月24,856円少ない結果です。
一方、北海道の光熱・水道費は21,507円で、全国平均の18,896円を上回っています。
この数字は、北海道の暮らしを考えるうえで興味深いものです。
消費支出全体は全国平均より低くても、光熱・水道費では全国平均を上回る。
つまり、生活費の安さを一つの項目だけで判断することはできません。
※神奈川県・福岡県についても同じ調査に都道府県別の家計収支表がありますが、この記事では3地域の同条件の数値を確認できた項目だけを比較対象としています。未確認の支出額を推計して掲載することはしていません。
7. 住居費が安ければ貯蓄は増える?家賃と金融資産の関係
「家賃が安い地域に住めば、その分だけ貯蓄が増えるのでは?」
そう考える方もいるでしょう。
確かに、家賃は毎月発生する固定費です。
例えば、家賃が月3万円違えば、年間では36万円、10年間では360万円の差になります。
ただし、これは単純計算です。
実際には、家賃の安い地域へ移住すると、収入や交通費、暖房費なども変わる可能性があります。
家賃だけで住まいを選ばない
神奈川県では、東京都心へのアクセスが良い地域ほど住宅費が高くなる場合があります。
福岡県では、福岡市中心部と郊外で住宅事情が異なります。
北海道でも、札幌市内と道内の地方都市では家賃や交通事情が違います。
家賃を抑えられても、自動車が必要になったり、通勤距離が長くなったりすれば、別の支出が増えるかもしれません。
反対に、家賃が高くても、職場や買い物施設が近く、自動車を持たずに生活できる場合には、家計全体の負担を抑えられることもあります。
大切なのは、家賃だけでなく、毎月の支出全体を比較することです。
【PR】保険も資産形成も丸ごと無料相談!ほけんNaviせつやくんでは、教育資金、老後資金、住宅ローン、生命保険の見直しなど、一人ひとりのライフステージに合わせたお金の最適化をサポート。無理な勧誘は一切なく、知識豊富なFPが親身に対応するため、ユーザー様の満足度が高いのが特徴です。 ↓


8. 金融資産が多い地域ほど「住みやすい」とは限らない
ここまでのデータを見ると、神奈川県は金融資産の面で大きくリードしています。
しかし、それだけで神奈川県が福岡県や北海道より住みやすいと結論づけることはできません。
住みやすさには、数字で表しにくい要素も数多くあるからです。
例えば、通勤時間、医療機関へのアクセス、買い物の便利さ、気候、自然環境、家族との距離などです。
① 神奈川県の暮らし
首都圏の利便性を享受しやすく、仕事や交通の選択肢が多い地域があります。
一方で、住宅取得費用や家賃などが家計の負担になる場合もあります。
② 福岡県の暮らし
都市機能と地域ごとの生活環境を組み合わせて選べることが特徴です。
ただし、福岡市中心部とその他の地域では、住宅費や交通事情が異なります。
③ 北海道の暮らし
札幌市の都市機能を利用できる一方、道内には自然環境の豊かな地域が広がっています。
ただし、冬の寒さや積雪、暖房費、自動車への依存度なども考慮する必要があります。
どの地域にも魅力と課題があります。
金融資産の平均額は、その地域を知るための重要なデータですが、暮らしの満足度を直接表すものではありません。
9. 50代から住む場所を考えるなら、金融資産より大切なこともある
50代になると、若い頃とは住まいに求める条件が変わってくる方も多いのではないでしょうか。
仕事の選択肢だけでなく、老後の生活費や医療機関へのアクセス、住宅の維持管理なども気になってきます。
特に、定年後や収入が減少した後の暮らしを考えるなら、毎月の固定費は重要です。
老後に考えたい3つのポイント
① 住居費を無理なく支払えるか
持ち家でも固定資産税や修繕費などが必要です。
賃貸住宅なら、家賃を継続して支払う必要があります。
② 医療や買い物に困らないか
高齢になるにつれて、自動車の運転や長距離移動が負担になる可能性があります。
住まいの周辺環境も重要です。
③ 冬や夏の生活費に対応できるか
北海道の暖房費だけでなく、暑さの厳しい地域では冷房費も考慮する必要があります。
住宅の断熱性能や設備によっても、光熱費は変わります。
50代からの住まい選びでは、現在の収入だけでなく、将来の生活を想定した家計管理が欠かせません。
金融資産が多い地域へ住むことが、必ずしも自分にとって最善とは限らないのです。
「札幌は生活費が安い」そんな話を聞いたことがある人は多いのではないでしょうか。ところが、総務省の最新データを調べてみると、少し意外な結果が出てきました。「札幌市は本当に生活費が安い?東京・横浜・大阪・福岡と家賃や物価を比較」こちらの記事もご参考に。 ↓
10. よくある質問
Q.神奈川県の金融資産が多いのは、横浜市民の貯蓄が多いからですか?
今回の統計だけでは、そのようには判断できません。
使用しているのは神奈川県全体の平均値です。
横浜市、川崎市、相模原市、その他の市町村を含むため、横浜市だけの金融資産を表しているわけではありません。
Q.金融資産と貯蓄は同じ意味ですか?
日常的には似た意味で使われることがありますが、統計上は定義を確認する必要があります。
今回の金融資産残高には、預貯金のほか、有価証券や保険など、調査上の対象となる金融資産が含まれます。
Q.金融資産から負債を差し引けば、その地域の純資産がわかりますか?
金融面の差額は把握できますが、土地や住宅などの実物資産は含まれません。
そのため、世帯全体の純資産を判断するには、住宅や土地なども考慮する必要があります。
Q.北海道は金融資産が少ないので、生活水準も低いのですか?
金融資産の平均額だけでは判断できません。
所得や負債、生活費、世帯構成なども関係します。
また、同じ北海道でも札幌市とその他の地域では生活環境が大きく異なります。
Q.2026年版なのに、なぜ2024年のデータを使うのですか?
今回使用したのは、2026年に公表されている「令和6年(2024年)全国家計構造調査」の結果だからです。
記事の「2026年版」は公表済みの統計に基づく記事の更新年を表しており、2026年に調査した金融資産額という意味ではありません。
【PR】みんなの生命保険アドバイザーでは、保険相談サービスをはじめとする資産形成や資産運用のコンサルティング分野に17年以上携わり、累計40万人以上のお客様に弊社サービスをご利用頂いております。

まとめ|貯蓄格差の数字だけで、暮らしの豊かさは決められない
今回は、総務省の「令和6年全国家計構造調査」をもとに、神奈川県・福岡県・北海道の金融資産を比較しました。
金融資産残高は、神奈川県が1,844.5万円、福岡県が1,194.3万円、北海道が978.3万円でした。
神奈川県と北海道の差は866.2万円に達します。
しかし、金融負債を差し引いてみると、福岡県と北海道の差は72.3万円まで縮まりました。
この結果からも、金融資産だけで家計の状況を判断することの難しさがわかります。
さらに、住む場所を考えるうえでは、毎月の生活費も重要です。
住宅費、食費、光熱費、交通費などは地域によって異なり、世帯の暮らし方によっても変わります。
神奈川県には首都圏の利便性があり、福岡県には九州の主要都市を中心とした生活環境があります。
北海道にも、札幌市の都市機能や豊かな自然環境など、独自の魅力があります。
それぞれの地域に良さがある一方、生活費や住宅事情には違いがあります。
金融資産の多さと、実際の暮らしの豊かさは必ずしも同じではありません。
大切なのは、地域の平均値と自分自身の家計を分けて考えることです。
収入に見合った住居費、無理のない生活費、将来に備えた貯蓄。
こうしたバランスを考えることが、50代からの暮らしを安心できるものにしていく第一歩ではないでしょうか。
【PR】家計診断、保険の見直しや長期の貯蓄計画、住宅購入や住宅ローンアドバイス、
節税アドバイスなど、マネーのプロフェッショナルにおまかせください。

参考資料・外部リンク
- 総務省統計局「令和6年全国家計構造調査」
https://www.stat.go.jp/data/zenkokukakei/2024/kekka.html - e-Stat「令和6年全国家計構造調査 第7-83表:都道府県別1世帯当たり資産現在高・負債現在高」
https://www.e-stat.go.jp/dbview?sid=0004056290 - e-Stat「令和6年全国家計構造調査 第2-0表:都道府県別1世帯当たり1か月間の収入と支出」
https://www.e-stat.go.jp/dbview?sid=0004040016 - 北海道「令和6年全国家計構造調査」
https://www.pref.hokkaido.lg.jp/ss/tuk/071nsf/242846.html
※統計の平均値は地域のすべての世帯の実態を示すものではありません。調査対象、世帯区分、集計方法によって結果は異なります。
コメント